ビジネスパーソンやキャリアアップを目指す層にとって、一つのマイルストーンとなるのが「年収600万円」という水準です。世間一般の平均年収と比較しても上位に位置するため、「ゆとりのある生活ができるのではないか」というイメージを持たれがちですが、実際のところどのような生活水準になるのでしょうか。
本記事では、2026年現在の経済動向を踏まえつつ、年収600万円のリアルな生活レベルを解説します。手取り額や平均的な家賃の目安、貯金額をはじめ、一人暮らしと二人暮らしそれぞれの家計簿、さらには「貯金できない」と言われる背景やライフスタイル別の実態まで、気になる情報を分かりやすくまとめました。
年収600万円のリアルな手取り額とボーナスの実態
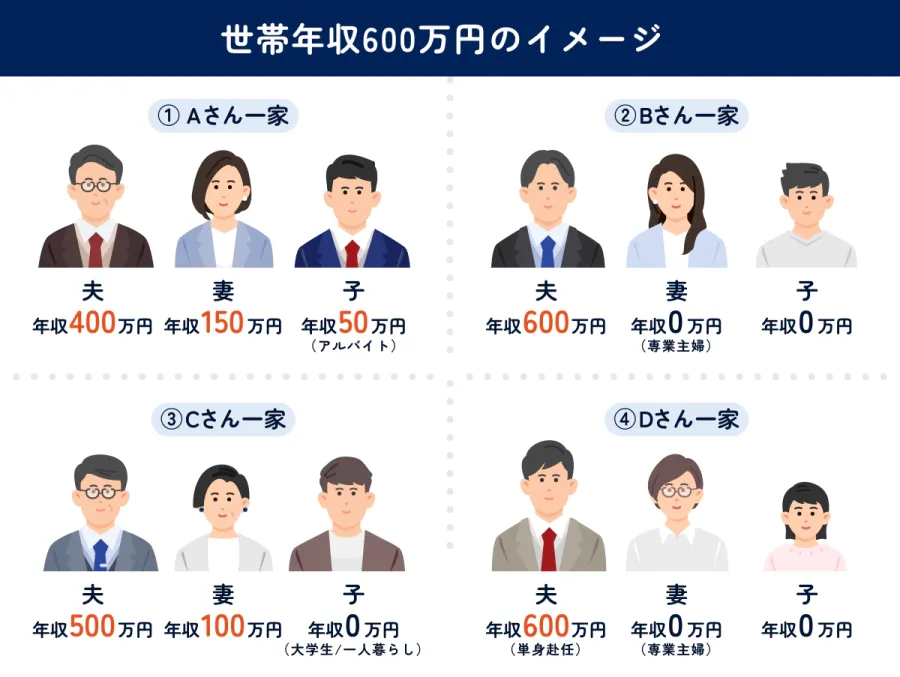
年収600万円という金額を聞くと、毎月たくさんの自由が手に入るような印象を受けますが、実際に私たちの銀行口座に振り込まれる金額は、税金や社会保険料が差し引かれた「手取り」となります。公式な税制や一般的な給与構造を基に試算すると、年収600万円の年間手取り額はおおむね450万円から470万円程度に落ち着きます。
月給換算すると約35万円から38万円前後ですが、ここにボーナス(賞与)がどのように絡むかで家計の体感は大きく変わります。例えば、夏冬のボーナスがそれぞれ2ヶ月分ずつ支給される会社員の場合、月々の基本給の手取りは約25万円〜28万円程度に下がり、ボーナス月にまとまったお金が入る仕組みになります。この「ボーナス払い」や「ボーナス頼みのローン返済」を前提にしてしまうと、月々のキャッシュフローが圧迫され、予期せぬ出費があった際に一気に生活がきつくなる原因となります。
一人暮らし・二人暮らしの生活費内訳と家賃の目安
生活レベルを左右する最大の要因は、居住形態と固定費のバランスです。一般的に、賃貸物件の家賃の目安は「手取り金額の3分の1以内」が理想とされています。手取りが月額約38万円の場合、家賃の上限は12万円前後が安全圏となりますが、地域やライフスタイルによってその内訳は大きく異なります。
以下の比較表では、年収600万円における「一人暮らし」と「二人暮らし(DINKS・共働き前提)」の一般的な生活費内訳と目安を整理しました。
| 項目 | 一人暮らしの目安(月額) | 二人暮らしの目安(月額) | 備考・留意点 |
|---|---|---|---|
| 家賃・共益費 | 約8万円〜11万円 | 約12万円〜16万円 | 都市部では立地によってさらに変動。手取りの30%を目安に設定。 |
| 食費・外食費 | 約4万円〜6万円 | 約7万円〜9万円 | 自炊の頻度や外食・デリバリーの利用度によって大きく増減。 |
| 水道光熱費・通信費 | 約1.5万円〜2万円 | 約2.5万円〜3.5万円 | 電気代やガス代の季節変動、スマホ・インターネット回線費を含む。 |
| 交際費・趣味 | 約3万円〜5万円 | 約4万円〜7万円 | 自分の自由な時間やパートナーとのレジャーに充てる費用。 |
| 貯蓄・投資 | 約7万円〜10万円以上 | 約5万円〜10万円 | 将来への備えや資産形成。自動積立を活用するのが定石。 |
一人暮らしの場合は、自分の裁量で支出をコントロールしやすいため、家賃を抑えめ(7万円〜9万円台)に設定できれば、月々10万円以上の貯蓄や投資に回すことも十分可能です。一方で、二人暮らしの場合、パートナーが専業主婦(夫)であるか、あるいは共働きであるかによって家計の余裕度は劇的に変わります。パートナーが無収入または扶養内の場合、年収600万円のワンインカムで世帯を支えることになり、都市部での家賃や生活費の負担が重くのしかかり、「貯金できない」「意外ときつい」と感じる割合が増加する傾向にあります。
なぜ「きつい」「貯金できない」と感じるのか?その原因と構造
年収600万円に到達しているにもかかわらず、「生活が楽にならない」「なぜか貯金ができない」と悩む人は少なくありません。その背景には、収入の増加に伴って無意識のうちに生活水準を上げてしまう「ライフスタイル・インフレ」の罠が潜んでいます。
例えば、一人暮らしから少し広いマンションに引っ越したり、日常的にタクシーを利用したり、サブスクリプションサービスや外食のランクを上げたりすることで、気づかないうちに固定費が膨らんでいきます。また、結婚生活において子供の教育費やマイホームの購入、自動車の維持費といった将来のライフイベントに向けた支出が本格化すると、年収600万円のキャッシュフローだけではカツカツになりやすいのです。
加えて、社会保険料や税金の負担率は所得が上がるにつれて段階的に重くなるため、年収が上がった実感以上に手元に残るお金が増えていないと感じることも、心理的な負担に拍車をかけています。
結婚生活と年収600万円のリアル:共働きとワンインカムの分水嶺
人生の大きな転換点である結婚においても、年収600万円の持つ意味合いは世帯の働き方によって大きく異なります。夫婦のどちらか一方が年収600万円を稼ぎ、もう一方がパートや専業主婦(夫)である場合、世帯年収としては一般的な水準ですが、物価高が続く現代においては決して潤沢とは言えません。
反対に、夫婦ともに正社員などでそれぞれの収入がある「パワーカップル」や、お互いに一定の収入を得ている共働き世帯であれば、世帯年収はさらに上乗せされ、生活レベルや貯金額は飛躍的に向上します。つまり、年収600万円をベースにした結婚生活を円滑に送るためには、単一の収入に頼るのではなく、家計の透明性を保ちながら二人で協力して資産を管理する視点が不可欠となります。
【年収 600 万生活レベル】に関するよくある質問(FAQ)
Q1:年収600万円の一人暮らしは、どれくらいの贅沢ができますか?
A1:地方都市であればかなり余裕のある暮らしが可能で、高級志向のスーパーでの買い物や定期的な旅行、趣味への十分な投資が楽しめます。東京都内などの大都市圏であっても、家賃を適正範囲内に抑えていれば、質素倹約を強いられることなく、十分にゆとりのある一人暮らしを送ることができます。
Q2:年収600万円で子供を持つ結婚生活は成り立ちますか?
A2:ワンインカム(単独収入)で子どもを育てる場合、教育費の負担が増えるにつれて家計は厳しくなり、計画的なやりくりが大切です。しかし、配偶者がパートや正社員として働き、世帯全体の収入を補う共働きスタイルであれば、十分に対応可能です。
Q3:毎月いくらくらい貯金できるのが理想的ですか?
A3:一般的に、手取り額の20%程度(年収600万円の手取りであれば月額約7万円〜9万円前後)を貯蓄や資産運用に回すことが理想とされています。ボーナス時をうまく活用すれば、年間で100万円以上の貯金を達成することも十分に現実的です。
年収600万円という水準は、決して不自由な生活を強いられる金額ではありません。しかし、無計画に生活水準を上げてしまったり、固定費の管理を怠ったりすると、「手取りが足りない」「貯金できない」というジレンマに陥るリスクと隣り合わせです。
大切なのは、自身のライフステージ(一人暮らし、二人暮らし、結婚など)に合わせた家賃の目安を守り、毎月の支出と貯蓄のバランスを可視化することです。固定費を見直し、浮いた資金を計画的な貯蓄やNISAなどの資産運用に回すことで、年収600万円のポテンシャルを最大限に活かした、安心感のある豊かな生活を実現することができるでしょう。